HAB Kabupaten Bekasi Hanya Rp700 per Meter Kubik, Potensi Pajak Air Tanah Pengusaha Perlu Dievaluasi
JMPD News - Admin
, 13 Oktober 2026 | 69x


JMPDNews.web.id | Kabupaten Bekasi
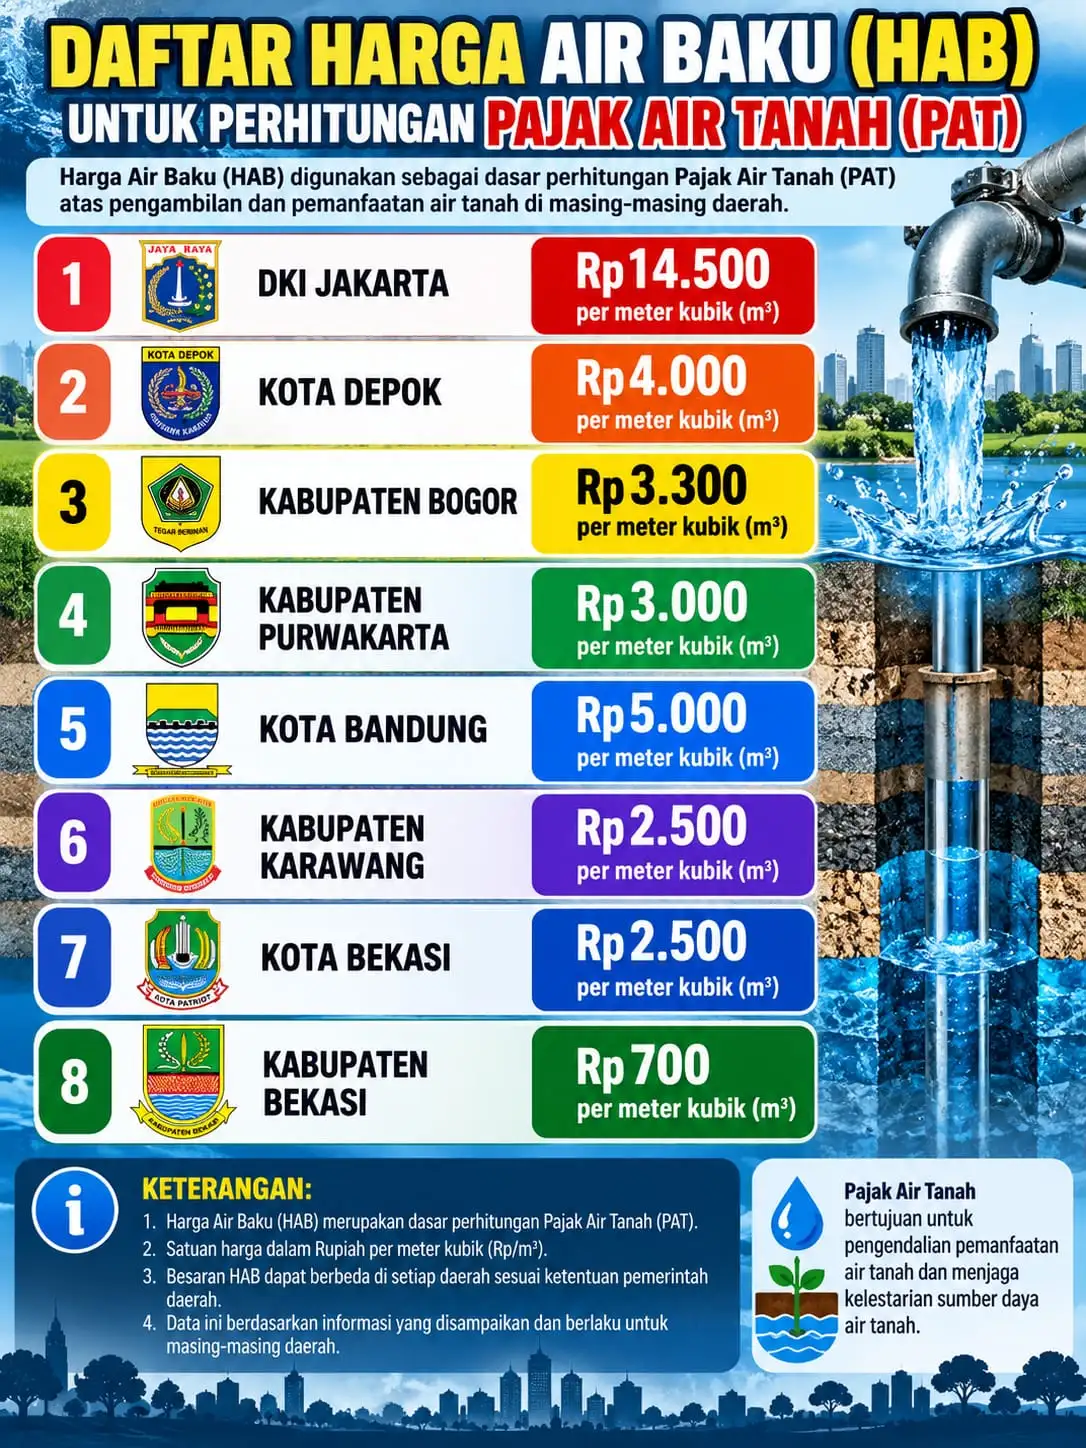
KABUPATEN BEKASI — Nilai Harga Air Baku (HAB) sebesar Rp700 per meter kubik (m³) untuk perhitungan Pajak Air Tanah (PAT) di Kabupaten Bekasi menjadi perhatian. Angka tersebut jauh lebih rendah dibandingkan sejumlah daerah lain dalam daftar perbandingan HAB yang beredar, sehingga memunculkan pertanyaan mengenai optimalisasi penerimaan daerah dari pemanfaatan sumber daya air tanah.
Berdasarkan data perbandingan tersebut, HAB DKI Jakarta tercatat sebesar Rp14.500 per m³, Kota Depok Rp4.000 per m³, Kabupaten Bogor Rp3.300 per m³, Kabupaten Purwakarta Rp3.000 per m³, Kota Bandung Rp5.000 per m³, Kabupaten Karawang Rp2.500 per m³, dan Kota Bekasi Rp2.500 per m³. Sementara itu, Kabupaten Bekasi tercatat hanya Rp700 per m³.
Jika angka tersebut benar dan masih berlaku, nilai HAB Kabupaten Bekasi berada pada posisi terendah di antara delapan daerah yang dibandingkan. Selisih ini layak menjadi bahan evaluasi pemerintah daerah, terutama dalam menilai kewajaran dasar pengenaan pajak atas pemanfaatan air tanah oleh sektor usaha.
Pengusaha menggunakan air tanah, bagaimana kontribusinya terhadap PAD?
Kabupaten Bekasi dikenal sebagai kawasan industri, perdagangan, dan jasa. Pemanfaatan air tanah oleh kegiatan usaha tertentu karena itu perlu menjadi perhatian pemerintah daerah, khususnya dalam pengawasan pengambilan air, kepatuhan wajib pajak, serta kontribusinya terhadap Pendapatan Asli Daerah (PAD).
Persoalan ini bukan semata-mata mengenai murah atau mahalnya harga air baku. Hal yang lebih mendasar adalah apakah nilai yang digunakan dalam perhitungan pajak telah mencerminkan ketentuan yang berlaku, karakteristik pemanfaatan air tanah, serta kepentingan daerah dalam menjaga keberlanjutan sumber daya air.
Namun, nilai HAB Rp700 per m³ tidak serta-merta membuktikan bahwa pajak yang dibayarkan pengusaha terlalu rendah. Besaran PAT juga harus dilihat berdasarkan tarif pajak yang berlaku, volume pengambilan air, dasar pengenaan pajak, dan ketentuan teknis yang ditetapkan pemerintah daerah.
Karena itu, diperlukan data resmi mengenai realisasi penerimaan PAT, jumlah wajib pajak, volume pengambilan air tanah, serta hasil pengawasan terhadap perusahaan yang menggunakan sumber daya tersebut.
Perlu evaluasi terbuka dan berbasis data
Pemerintah Kabupaten Bekasi bersama perangkat daerah terkait perlu melakukan evaluasi terhadap penetapan HAB dan mekanisme pemungutan PAT. Evaluasi tersebut penting untuk memastikan bahwa kebijakan perpajakan berjalan sesuai ketentuan, memberikan kontribusi yang wajar terhadap PAD, serta tidak mengabaikan kepentingan lingkungan.
Selain itu, DPRD Kabupaten Bekasi dapat menjalankan fungsi pengawasan dengan meminta penjelasan mengenai dasar penetapan HAB, perkembangan penerimaan PAT, dan langkah pemerintah dalam mencegah kebocoran potensi pendapatan daerah.
Keterbukaan informasi mengenai kebijakan dan realisasi penerimaan pajak menjadi penting agar masyarakat dapat menilai apakah pemanfaatan sumber daya alam di Kabupaten Bekasi telah memberikan kontribusi yang sepadan bagi daerah.
Perspektif hukum administrasi negara
Dalam perspektif hukum administrasi negara, penetapan nilai HAB dan pemungutan PAT harus memiliki dasar hukum yang jelas, dilaksanakan oleh pejabat berwenang, serta didukung data yang dapat dipertanggungjawabkan.
Evaluasi tidak boleh hanya berangkat dari perbedaan angka antardaerah, sebab setiap daerah dapat memiliki ketentuan, komponen perhitungan, dan karakteristik pemanfaatan air yang berbeda. Akan tetapi, perbedaan yang mencolok tetap dapat menjadi alasan yang wajar untuk meminta klarifikasi dan menguji dasar kebijakannya.
Apabila hasil evaluasi menunjukkan adanya potensi penerimaan yang belum optimal, pemerintah daerah perlu menyiapkan langkah perbaikan sesuai mekanisme hukum yang berlaku, dengan tetap memperhatikan kepastian hukum bagi wajib pajak dan kelestarian sumber daya air.
Catatan redaksi: Data HAB yang digunakan dalam tulisan ini merupakan data perbandingan yang disampaikan untuk bahan kajian dan belum diverifikasi secara independen melalui dokumen resmi seluruh pemerintah daerah. Angka dan dasar hukum penetapan HAB Kabupaten Bekasi perlu dikonfirmasi sebelum dijadikan kesimpulan resmi.
JMPDNews.web.id — Mengawal kebijakan publik, transparansi, dan akuntabilitas pemerintahan.
Komentar via Facebook